Domain comming-soon.de kaufen?
Wir ziehen mit dem Projekt
comming-soon.de um.
Sind Sie am Kauf der Domain
comming-soon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain comming-soon.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
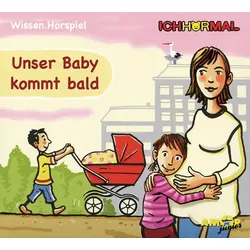
Unser Baby kommt baldEin Schwesterchen oder ein Brüderchen? Mamas Bauch ist so dick, als würde er bald platzen, finden Greta und Jonathan. Und sie selbst platzen auch fast - vor Aufregung. Wird es ein Brüderchen oder ein Schwesterchen? Wenn die Hebamme zur Vorsorgeuntersuchung kommt, dürfen die beiden mit dem Hörrohr an Mamas Bauch horchen, wie das Herz ihres neuen Geschwisterchens pocht. Eines Morgens dann setzen die Wehen ein und Mama und Papa fahren ins Krankenhaus.3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kehlmann, Daniel: Beerholms VorstellungBeerholms Vorstellung , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250109, Autoren: Kehlmann, Daniel, Seitenzahl/Blattzahl: 240, Keyword: 20. Jahrhundert; 21. Jahrhundert; Bestseller; Debüt; Klassiker; Leo Perutz; Lichtspiel; Magie; Merlin; Religion; Theologie; Täuschung; Zauberei; Österreich, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Belletristik: religiös, spirituell~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 134, Höhe: 23, Gewicht: 334, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
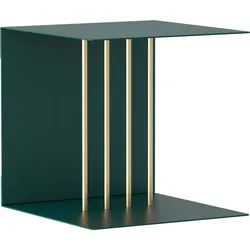
Teaser Regal grünSuchen Sie einen geeigneten Platz für ein paar geliebte Bücher oder eine Lieblingsfigur? Das Teaser Regal ist der perfekte Kandidat.Vorteile: Das Teaser Regal ist eine Komposition aus subtilen Elementen, die ein kohärentes Ganzes bilden. Die vier Stäbe sind sowohl eine Dekoration für das Regal als auch ein funktionelles Element - Sie können Gegenstände zwischen ihnen einfügen, damit sie nicht herunterfallen. Das Teaser-Regal ist in verschiedenen Farben erhältlich . Zweck: Für das Teaser-Regal kann ein Satz zusätzlicher Trennwände erworben werden. Mit einem Satz zusätzlicher Verteiler und einem zweiten Teaser-Regal können Sie eine elegante Dreifach-Regalkomposition mit hoher Funktionalität schaffen. Materialien: Für die Herstellung des Regals wurde pulverbeschichtetes Aluminium verwendet. Gut zu wissen! Dank seines universellen Designs findet das Teaser-Regal in jedem Raum seinen Platz.121,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unser Baby kommt baldEin Schwesterchen oder ein Brüderchen? Mamas Bauch ist so dick, als würde er bald platzen, finden Greta und Jonathan. Und sie selbst platzen auch fast - vor Aufregung. Wird es ein Brüderchen oder ein Schwesterchen? Wenn die Hebamme zur Vorsorgeuntersuchung kommt, dürfen die beiden mit dem Hörrohr an Mamas Bauch horchen, wie das Herz ihres neuen Geschwisterchens pocht. Eines Morgens dann setzen die Wehen ein und Mama und Papa fahren ins Krankenhaus.3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Kehlmann, Daniel: Beerholms VorstellungBeerholms Vorstellung , Roman , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250109, Autoren: Kehlmann, Daniel, Seitenzahl/Blattzahl: 240, Keyword: 20. Jahrhundert; 21. Jahrhundert; Bestseller; Debüt; Klassiker; Leo Perutz; Lichtspiel; Magie; Merlin; Religion; Theologie; Täuschung; Zauberei; Österreich, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Belletristik: religiös, spirituell~Belletristik: Themen, Stoffe, Motive: Liebe und Beziehungen, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 134, Höhe: 23, Gewicht: 334, Produktform: Gebunden, Genre: Belletristik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Russell, Walter: Eine neue Vorstellung vom UniversumEine neue Vorstellung vom Universum , Nicola Tesla hatte dem amerikanischen Universalgenie Walter Russell gesagt, für ein Verständnis seiner Erkenntnisse sei die Zeit noch lange nicht reif. Doch vielleicht heute? Denn derzeit steigt das Interesse am Werk Walter Russells deutlich, und viele andere Forscher beziehen sich auf ihn. Mit "Eine neue Vorstellung vom Universum" hat der altersweise Walter Russell 1953 seine Erkenntnisse brillant, klar und übersichtlich zusammengefasst und anhand von Abbildungen aus seinem "Fernstudienkurs Kosmisches Bewusstsein" erläutert. Ein Genuss für Kenner der Materie ebenso wie für Einsteiger. Mit diesem Band beginne ich eine aufwändig gestaltete Gesamtausgabe, in der nach und nach alle Werke von Walter Russell in überarbeiteten, durchgesehenen Übersetzungen neu aufgelegt werden. Da der Band noch im Druck ist, kann die Silberprägung auf Surbalin noch nicht bildlich dargestellt werden. Aus der Einführung von Walter Russell: ... Deshalb wurde der Mensch immer wieder transformiert durch die "Erneuerung seines Bewusstseins" mit neuem Wissen, das ihm seit seinen Anfängen gegeben wurde, durch die Mahabharata und Bhagavad-Gita in den frühen brahmanischen Tagen, durch antike Mystiker wie Laotse, Konfuzius, Zoroaster, Buddha, Plato, Aristoteles, Sokrates, Epiketus, Euklid, Mohammed, Moses, Jesaja und Jesus, deren kosmisches Wissen die Form unserer menschlichen Beziehungen vollständig verwandelte. Dann dämmerte ein neuer Tag mit dem Sammeln sogenannten "empirischen Wissens", das durch die Sinnesbeobachtung der Wirkungen bewegter Materie erforscht wurde anstatt durch das Bewusstsein des inspirierten Geistes in Meditation, was dem Wege des Mystikers und Genies entspricht, sein Wissen zu erlangen. Seit den Tagen Galileos diente diese unzuverlässige Methode der Erweiterung des logischen Denkvermögens des Menschen, weil es ihn lehrte, WIE er wunderbare Dinge mit Elektrizität und chemischen Elementen anstellen konnte. Aber nicht einer der großen Gelehrten in der Wissenschaft vermag es, das WARUM - oder die URSACHE - der ihm vertrauten Wirkungen zu erklären. Fragt man ihn, was Elektrizität, Licht, Magnetismus, Materie oder Energie ist, antwortet er unumwunden: "Ich weiß es nicht." Wenn die Wissenschaft nun wirklich nicht das WARUM - oder WAS - oder die URSACHE - dieser Grundlagen kennt, folgt daraus notwendigerweise, dass sie zugegebenermaßen ohne Wissen dasteht. Sie ist lediglich informiert - aber mithilfe der Sinne gesammelte Information ist kein Wissen. Die Sinne nehmen nur AUSWIRKUNGEN war. Wissen beschränkt sich auf die URSACHE der AUSWIRKUNGEN. Die Sinne sind auf einen kleinen Ausschnitt wahrnehmbarer AUSWIRKUNGEN beschränkt, und sogar dieser kleine Ausschnitt enthält zahlreiche Täuschungen und Verzerrungen, die durch die Illusion der Bewegung hervorgerufen werden. Für die Sinne ist es unmöglich, irgendeine AUSWIRKUNG zu durchdringen, um seine URSACHE herauszu nden, weil die Ursache der Illusion nicht in der Auswirkung liegt. Aus diesem Grunde ist die gesamte Masse des sogenannten empirischen Wissens, das die Wissenschaft durch Schlussfolgerungen anhand ihrer Sinnesbeobachtungen gewann, ungültig. Untersuchen wir einige dieser Schlussfolgerungen, die heute der Wissenschaftstheorie zugrunde liegen, und betrachten, warum alle gegenwärtige Wissenschaftstheorie ungültig ist, und warum ihr gesamter Aufbau nicht den Naturgesetzen und ihren Prozessen entspricht. , Einarmwischer > Karosserie & Exterieur Styling , Erscheinungsjahr: 20191031, Produktform: Leinen, Autoren: Russell, Walter, Redaktion: Neubronner, Dagmar, Übersetzung: Neubronner, Dagmar~Krauss, Axel B. C.~Pauqué, Matthias A., Seitenzahl/Blattzahl: 208, Keyword: Bewusstsein; Naturgesetze; Spiritualität; Wissenschaftstheorie, Zeitraum: 1500 bis heute, Thema: Auseinandersetzen, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Moderne Philosophie: nach 1800, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Genius Verlag, Verlag: Genius Verlag, Verlag: Genius, Länge: 236, Breite: 158, Höhe: 25, Gewicht: 514, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
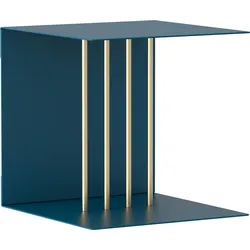
Teaser Regal marineblauSuchen Sie einen geeigneten Platz für ein paar geliebte Bücher oder eine Lieblingsfigur? Das Teaser Regal ist der perfekte Kandidat.Vorteile: Das Teaser Regal ist eine Komposition aus subtilen Elementen, die ein kohärentes Ganzes bilden. Die vier Stäbe sind sowohl eine Dekoration für das Regal als auch ein funktionelles Element - Sie können Gegenstände zwischen ihnen einfügen, damit sie nicht herunterfallen. Das Teaser-Regal ist in verschiedenen Farben erhältlich . Zweck: Für das Teaser-Regal kann ein Satz zusätzlicher Trennwände erworben werden. Mit einem Satz zusätzlicher Verteiler und einem zweiten Teaser-Regal können Sie eine elegante Dreifach-Regalkomposition mit hoher Funktionalität schaffen. Materialien: Für die Herstellung des Regals wurde pulverbeschichtetes Aluminium verwendet. Gut zu wissen! Dank seines universellen Designs findet das Teaser-Regal in jedem Raum seinen Platz.146,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.